 Ga direct naar de inhoud
Ga direct naar de filters
Ga direct naar de footer
KG:024:2026:2 Geen sprake van misbruik bij door buitenlandse vennootschap gehouden belang in Nederlandse vennootschap
Publicatiedatum 14-09-2026, 16:21 | Laatste update 14-09-2026, 16:21 |
Aanleiding
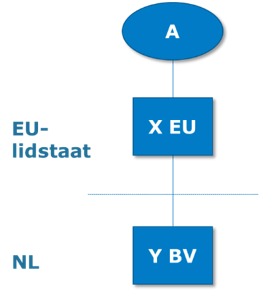
A is woonachtig in een lidstaat van de Europese Unie (hierna: de EU-lidstaat). A houdt 100% van de aandelen in de naar het recht van de EU-lidstaat opgerichte en aldaar feitelijk gevestigde X EU. De rechtsvorm van X EU is opgenomen in bijlage 1, deel A, van de Moeder-dochterrichtlijn, Richtlijn 2011/96/EU, laatstelijk gewijzigd bij Richtlijn (EU) 2015/121. X EU houdt de aandelen in Y BV. Y BV is opgericht naar Nederlands recht en is ook feitelijk gevestigd in Nederland. Y BV drijft een materiële onderneming.
De structuur kan als volgt worden weergegeven:
X EU houdt een bankrekening in de EU-lidstaat aan. Ook de boekhouding van X EU wordt in de EU-lidstaat gevoerd. Daarnaast wordt aan X EU een kantoorruimte in het woonhuis van A in de EU-lidstaat ter beschikking gesteld tegen een zakelijke vergoeding.
Voor dit standpunt wordt op hoofdlijnen een opsomming gegeven van de werkzaamheden van A en X EU in relatie tot Y BV op basis van het door de inspecteur verrichte feitenonderzoek van de door X EU en Y BV onderbouwde feiten en omstandigheden. Deze kunnen als volgt worden samengevat:
- A is in dienstbetrekking bij X EU en tevens statutair bestuurder van X EU. De andere bestuurder van X EU is een natuurlijk persoon woonachtig in Nederland. Beide bestuurders hebben een volledig mandaat. A voert structureel hoofdzakelijk strategische, bestuurlijke en financiële werkzaamheden uit ten behoeve van X EU. Deze werkzaamheden leiden bij X EU tot een hoger rendement dan bij normaal vermogensbeheer kan worden verwacht. Voor deze werkzaamheden ontvangt A van X EU een zakelijk salaris. Het salaris bedraagt op jaarbasis € 75.000.
- De werkzaamheden van A als bestuurder van X EU worden verricht vanuit de daarvoor ingerichte kantoorruimte in het woonhuis van A in de EU-lidstaat.
- Op basis van een zakelijke managementovereenkomst tussen X EU en Y BV oefent X EU strategisch toezicht uit op de operationele werkzaamheden van Y BV en op de aansturing van personeelsleden. Deze werkzaamheden worden namens X EU verricht door A. X EU ontvangt voor de werkzaamheden een zakelijke vergoeding.
- A stelt ieder jaar een budget en het financiële doel voor Y BV vast. Daarnaast is A verantwoordelijk voor het vaststellen van de jaarrekening van Y BV.
Y BV is voornemens een dividend aan X EU uit te keren.
Vraag
Is sprake van misbruik als bedoeld in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965 (hierna: Wet DB 1965) met als gevolg dat de inhoudingsvrijstelling van artikel 4, tweede lid, Wet DB 1965 niet van toepassing is op de voorgenomen dividenduitkering?
Antwoord
Of sprake is van misbruik vergt een weging van alle relevante feiten en omstandigheden van de casus vanaf de totstandkoming van de structuur. De in deze casus onderbouwde feiten en omstandigheden wijzen er samen op dat geen sprake is van misbruik, zodat de inhoudingsvrijsteling van toepassing is op de voorgenomen dividenduitkering.
Beschouwing
Wettelijk kader
Artikel 4, tweede lid, Wet DB 1965 bepaalt kortgezegd dat inhouding van dividendbelasting achterwege blijft indien sprake is van een internationale deelnemingsverhouding. In deze casus staat vast dat wordt voldaan aan de in het tweede lid genoemde voorwaarden.
Verder wordt geabstraheerd van de bepalingen die zijn opgenomen in de onderdelen a en b van artikel 4, derde lid, Wet DB 1965 en artikel 4, vierde lid, Wet DB 1965. De feiten en omstandigheden worden alleen getoetst aan de antimisbruikbepaling van artikel 4, derde lid, onderdeel c, Wet DB 1965.
In artikel 4, derde lid, onderdeel c, Wet DB 1965 is geregeld dat de inhoudingsvrijstelling van het tweede lid niet van toepassing is wanneer de opbrengstgerechtigde het belang heeft met als hoofddoel of een van de hoofddoelen om de heffing van dividendbelasting bij een ander te ontgaan (subjectieve voorwaarde) en sprake is van een kunstmatige constructie of transactie of reeks van constructies of samenstel van transacties voor zover die niet zijn opgezet op grond van zakelijke redenen die de economische realiteit weerspiegelen (objectieve voorwaarde).
Aan de subjectieve voorwaarde is in beginsel voldaan indien de achterliggende aandeelhouder van de tussengeschakelde buitenlandse vennootschap, die het belang in de in Nederland gevestigde vennootschap rechtstreeks houdt, meer Nederlandse dividendbelasting zou zijn verschuldigd zonder tussenkomst van de tussengeschakelde buitenlandse vennootschap. Dit wordt de wegdenkgedachte genoemd (HR 25 april 2025, ECLI:NL:HR:2025:668, r.o. 4.6.4. Zie tevens Kamerstukken II 2011/12, 33 003, nr. 10, blz. 93-94, en HR 10 januari 2020, ECLI:NL:HR:2020:21, r.o. 2.6.2.). Aan de objectieve voorwaarde is in beginsel voldaan indien sprake is van een kunstmatige constructie die niet is opgezet op grond van geldige zakelijke redenen die de economische realiteit weerspiegelen.
Op grond van artikel 4, twaalfde lid, Wet DB 1965 zijn in artikel 1bis Uitvoeringsbeschikking dividendbelasting 1965 (hierna: Uitv. Besch. DB) substancevoorwaarden opgenomen. Deze substancevoorwaarden spelen een rol bij de bewijslastverdeling voor de vaststelling of de antimisbruikbepaling van artikel 4, derde lid, onderdeel c, Wet DB 1965 van toepassing is. Indien aan de substancevoorwaarden is voldaan, wordt de opbrengstgerechtigde geacht het belang niet te hebben met als hoofddoel of een van de hoofddoelen om de heffing van belasting bij een ander te ontgaan en wordt geacht sprake te zijn van geldige zakelijke redenen die de economische realiteit weerspiegelen. Dit is anders, indien de inspecteur het tegendeel aannemelijk maakt (Staatscourant 2019, nr. 69810, blz. 34-35). Als niet aan alle substancevoorwaarden is voldaan kan de opbrengstgerechtigde of inhoudingsplichtige op andere gronden tegenbewijs leveren dat de antimisbruikbepaling niet van toepassing is.
Toetsingskader misbruik uit de jurisprudentie
Uit vaste rechtspraak van het Hof van Justitie van de Europese Unie en uit Nederlandse jurisprudentie (zie onder andere HR 18 juli 2025, ECLI:NL:HR:2025:1162 en ECLI:NL:HR:2025:1163 en HR 25 april 2025, ECLI:NL:HR:2025:668 en ECLI:NL:HR:2025:669) volgt dat de vraag of de bestanddelen van misbruik van Unierecht (het subjectieve element en het doelvereiste) aanwezig zijn, moet worden beantwoord aan de hand van een onderzoek van alle feiten en omstandigheden van het geval, waaruit een reeks objectieve en onderling overeenstemmende aanwijzingen voortvloeit.
Daarbij dient naar de structuur in haar geheel te worden gekeken (HR 25 april 2025, ECLI:NL:HR:2025:668 en ECLI:NL:HR:2025:669, r.o. 4.4.1-4.4.3).
Het onderzoek of sprake is van misbruik is niet beperkt tot de feiten en omstandigheden die zich voordoen ten tijde van het opzetten van de constructie. Het kan namelijk niet worden uitgesloten dat een constructie die aanvankelijk is opgezet om zakelijke redenen die de economische realiteit weerspiegelen, vanaf een bepaald moment als kunstmatig moet worden beschouwd, omdat die constructie ondanks een wijziging in de omstandigheden in stand is gehouden. Daarom kunnen bij de beoordeling of de constructie kunstmatig is, mede feiten en omstandigheden in aanmerking worden genomen die zich voordoen of hebben voorgedaan na de totstandkoming van de constructie (zie onder andere HR 18 juli 2025, ECLI:NL:HR:2025:1162 en ECLI:NL:HR:2025:1163, r.o. 5.2.3).
Het is aan de inspecteur om de feiten en omstandigheden te stellen, en bij betwisting aannemelijk te maken, die meebrengen dat is voldaan aan de subjectieve en objectieve voorwaarde. Het is vervolgens aan de opbrengstgerechtigde of inhoudingsplichtige om het tegendeel aannemelijk te maken (HR 25 april 2025, ECLI:NL:HR:2025:668 en ECLI:NL:HR:2025:669, r.o. 4.6.1. en HR 18 juli 2025, ECLI:NL:HR:2025:1162 en ECLI:NL:HR:2025:1163, r.o. 5.3.3).
Omstandigheden die aanwijzingen vóór misbruik van recht opleveren kunnen zijn dat sprake is van een doorstroomvennootschap, de afwezigheid van een daadwerkelijke economische activiteit bij de vennootschap die de dividenden ontvangt, het ontbreken van de bevoegdheid door de ontvangende vennootschap om vanuit economisch oogpunt vrij over de ontvangen dividenden te beschikken, en of de ontvangende vennootschap in wezen niet het recht heeft op het gebruik en genot van de dividenden (HR 25 april 2025, ECLI:NL:HR:2025:668 en ECLI:NL:HR:2025:669, r.o. 4.4.5-4.4.6).
Uit arresten van de Hoge Raad (zie onder andere HR 25 april 2025, ECLI:NL:HR:2025:668 r.o. 4.6.3 en HR 10 januari 2020, ECLI:NL:HR:2020:21, r.o. 2.5.2) valt ook een aantal omstandigheden af te leiden die aanwijzingen kunnen geven dat géén sprake is van misbruik van recht. Zulke omstandigheden zijn dat de opbrengstgerechtigde een materiële onderneming drijft waaraan het Nederlandse belang functioneel toerekenbaar is, als (top)houdstervennootschap een wezenlijke functie verricht ten dienste van de bedrijfsuitoefening van het concern waar het Nederlandse belang onderdeel van uitmaakt, een schakelfunctie vervult en tevens voldoende bedrijfseconomische aanwezigheid heeft of een actieve participatiemaatschappij is.
Ook in de parlementaire geschiedenis zijn voorbeelden gegeven van geldige zakelijke redenen (Kamerstukken II 2019–2020, 35 305, nr. 3, blz. 43 en 44). Daarbij wordt opgemerkt dat als praktisch handvat ervan uit kan worden gegaan dat van geldige zakelijke redenen in ieder geval sprake is als in de situatie waarin de tussenhoudster een vaste inrichting zou zijn geweest, het belang in de in Nederland gevestigde vennootschap aan het vermogen van die vaste inrichting zou kunnen worden toegerekend (zie hiervoor onderdeel 3 van het besluit van 17 oktober 2025, Stcrt. 2025, nr. 34752 in samenhang met het besluit van 14 juni 2022, Stcrt. 2022, nr. 16683).
Uitwerking wettelijk kader en jurisprudentie op de casus
Om te beginnen staat vast dat Y BV, zonder de tussenschakeling van X EU, 15% Nederlandse dividendbelasting zou moeten inhouden bij een uitkering aan A (toepassing van de wegdenkgedachte). Het OESO-conforme belastingverdrag tussen Nederland en de EU-lidstaat zou in deze casus niet tot een beperking van de heffing van dividendbelasting leiden. Dat betekent dat in beginsel aan de subjectieve voorwaarde is voldaan.
Vervolgens moet aan de hand van alle feiten en omstandigheden vanaf de totstandkoming van de structuur worden beoordeeld of in deze casus sprake is van het ontbreken van geldige zakelijke redenen die de economische realiteit weerspiegelen (objectieve voorwaarde). De in de aanleiding omschreven feiten en omstandigheden wijzen er samen op dat in dit geval niet aan de objectieve voorwaarde is voldaan en daarom geen sprake is van misbruik. Daar doet niet aan af dat X EU op jaarbasis minder dan het in artikel 4, twaalfde lid, Wet DB 1965 vermelde bedrag aan loonkosten van € 100.000 heeft. Uit het feitenonderzoek volgt immers dat het aan A toegekende salaris ad € 75.000 zakelijk is.
Conclusie
Of sprake is van misbruik vergt een weging van alle relevante feiten en omstandigheden van de casus vanaf de totstandkoming van de structuur. De in deze casus onderbouwde feiten en omstandigheden wijzen er samen op dat geen sprake is van misbruik, zodat de inhoudingsvrijstelling van toepassing is op de voorgenomen dividenduitkering.
Voor de volledigheid wordt opgemerkt dat ook geen aanleiding is om te stellen dat sprake is van het ontgaan van inkomstenbelasting als bedoeld in artikel 17, derde lid, onderdeel b, Wet op de vennootschapsbelasting 1969, als geen sprake is van misbruik in de zin van artikel 4, derde lid, onderdeel c, Wet DB 1965. Voor de vraag of de antimisbruikbepaling van artikel 17, derde lid, onderdeel b, Wet op de vennootschapsbelasting 1969 van toepassing is, is namelijk dezelfde objectieve toets van belang als in artikel 4, derde lid, onderdeel c, Wet DB 1965.